
En esta página
Qué es Verifactu y qué pide al programa de facturación
Verifactu es la forma abreviada de referirse al reglamento aprobado por el Real Decreto 1007/2023, como explica la AEAT en sus preguntas frecuentes. El reglamento no cambia cómo es una factura. Fija requisitos para el programa que la hace, que la norma llama sistema informático de facturación.
El artículo 8 pide que el programa garantice la integridad, la conservación, la accesibilidad, la legibilidad, la trazabilidad y la inalterabilidad de los registros de facturación. Cada factura genera un registro con una huella, encadenado con el anterior, que no se puede alterar sin que el programa lo detecte. El programa debe poder enviar los registros a la Agencia Tributaria (artículo 8.1). La factura lleva un código QR (disposición final primera, que lo añade al reglamento de facturación).
A quién afecta y a quién no
El artículo 3.1 incluye a las sociedades que pagan el impuesto de sociedades y a los autónomos con actividad económica, entre otros, siempre que usen un programa para facturar, aunque solo sea para una parte de la actividad. Un restaurante de Girona con TPV, una clínica con programa de gestión o una promotora que factura desde un ERP entran.
Quedan fuera, según el artículo 3.3, los contribuyentes que llevan los libros registro de IVA por la sede electrónica de la AEAT, el sistema conocido como SII. La AEAT lo resume con la regla de los cuatro no. No afecta a quien factura todo a mano, a quien está en el SII, a quien tiene el domicilio fiscal en el País Vasco o Navarra, ni a quien tiene una resolución de no aplicación.
Hago las facturas con Excel o Word. ¿Me afecta Verifactu?
Depende del uso. Según las preguntas frecuentes de la AEAT, si el Excel o el Word solo sirven para introducir los datos, expedir e imprimir las facturas y guardarlas, el reglamento no te afecta. Si además los usas para generar los libros registro de IVA o la contabilidad, por ejemplo con una macro, cuentan como sistema informático de facturación. Confírmalo con tu gestoría.
Desde cuándo es obligatorio. Lo que dice el BOE y lo que ha anunciado Hacienda
La disposición final cuarta del Real Decreto 1007/2023, en la redacción del Real Decreto-ley 15/2025, dice que los contribuyentes del impuesto de sociedades deben tener el programa adaptado antes del 1 de enero de 2027 y el resto de obligados antes del 1 de julio de 2027. A 31 de octubre de 2026 ese es el texto que consta en el BOE.
El 5 de octubre de 2026 el Ministerio de Hacienda publicó una nota en la que prevé aplazar las obligaciones pendientes del reglamento hasta octubre de 2028, para hacerlas coincidir con la factura electrónica obligatoria para quien factura hasta 8 millones de euros al año. La nota dice que los requisitos técnicos se mantendrán en términos sustancialmente equivalentes.
Mientras el aplazamiento no salga en el BOE, las fechas que valen son las de 2027. La AEAT explica que el periodo anterior es de pruebas. Puedes enviar registros de prueba con un programa Verifactu y seguir facturando con otro hasta la fecha límite.
Si Hacienda lo aplaza a 2028, ¿puedo esperar?
La nota de Hacienda del 5 de octubre de 2026 es una previsión y todavía no ha cambiado el BOE. Mientras no se publique, la fecha legal es 2027. La misma nota dice que los requisitos técnicos se mantendrán. Lo que hagas ahora para adaptar el programa sirve igual, salga el aplazamiento o no.
¿Quieres que miremos tu caso? Déjanos tus datos y te decimos por dónde empezaríamos.
HablemosDos maneras de cumplir. Enviar a la AEAT o guardar los registros firmados
El reglamento prevé dos tipos de programa. El primero envía a la Agencia Tributaria todos los registros de facturación de forma continua y automática. El artículo 16 lo llama sistema de emisión de facturas verificables o sistema Verifactu. Se presume que cumple el artículo 8 y no necesita firmar electrónicamente cada registro. Le basta con calcular su huella.
El segundo tipo no envía nada a la AEAT y debe firmar electrónicamente cada registro de alta y de anulación (artículo 12). Los dos tipos deben poder descargar y archivar los registros de forma segura (artículo 8.2.c). Las facturas hechas con un sistema Verifactu llevan la frase «Factura verificable en la sede electrónica de la AEAT» o «VERI*FACTU». Si empiezas a enviar registros de forma sistemática, se entiende que has elegido Verifactu (artículo 16.5).
Qué pedir al proveedor del programa este trimestre
El fabricante del programa debe certificar con una declaración responsable que cumple el reglamento (artículo 13). Debe constar por escrito y de forma visible dentro del programa, en cada versión, y tú puedes pedirla. Si el proveedor no puede enseñártela, tienes un problema. Estas son las preguntas para hacerle ahora.
La AEAT recomienda consultar primero al fabricante por si tiene versión adaptada, y si no, valorar otro programa, su aplicación gratuita de facturación o un desarrollo propio. La aplicación de la AEAT es la opción b del artículo 7 y se considera sistema Verifactu (artículo 16.4).
- ¿Tienes la declaración responsable de la versión que uso? ¿Me la puedes enviar?
- ¿La versión adaptada ya está disponible o cuándo lo estará? ¿Hay que actualizar o cambiar de programa?
- ¿Funciona en modo Verifactu, con envío a la AEAT, o solo guarda los registros firmados?
- ¿Cómo exporto todos los registros de facturación si cambio de programa o me visita Hacienda?
¿Tengo que cambiar de programa o basta con actualizarlo?
Depende del fabricante. La AEAT recomienda consultarle primero si tiene una versión adaptada, porque es el caso más habitual. Si no la tiene, las opciones que cita son otro programa adaptado, su aplicación gratuita o un desarrollo propio. En todos los casos, pide la declaración responsable del artículo 13 antes de pagar.
Qué pasa con el programa antiguo y qué sanción hay
El artículo 201 bis.2 de la Ley General Tributaria, que la AEAT reproduce en sus preguntas frecuentes, castiga tener programas de facturación no certificados cuando deben estarlo con una multa fija de 50.000 euros por ejercicio. Según la misma respuesta, puedes conservar el programa antiguo para consultar el histórico si puedes acreditar que ya no sirve para hacer facturas. Si después de la fecha límite todavía puede facturar, la AEAT dice que solo tenerlo ya sería infracción.
Para una pyme es un buen momento para ordenar el proceso entero. Si el presupuesto sale de un sitio, la factura de otro y el cobro de un tercero, la adaptación a Verifactu es la excusa para conectarlo. Nosotros lo miramos así cuando automatizamos procesos.
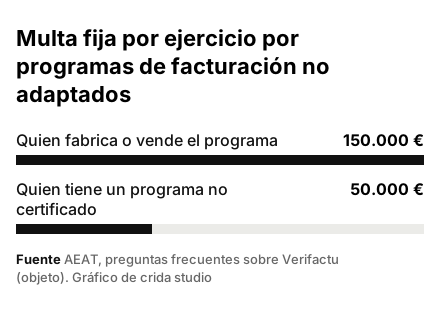
| Quién incumple | Multa por ejercicio |
|---|---|
| Quien fabrica o vende el programa | 150.000 € |
| Quien tiene un programa no certificado | 50.000 € |
